In september 2026 beleefde het traditionele verkoopseizoen voor auto's niet de verwachte marktactiviteit.
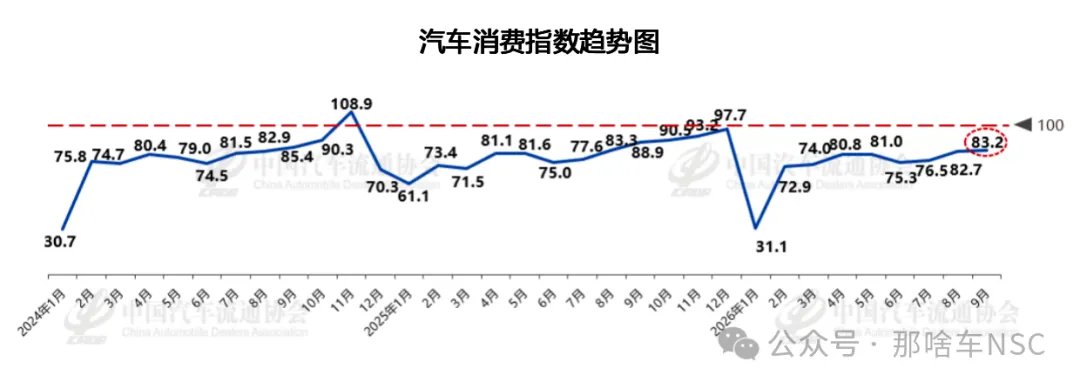
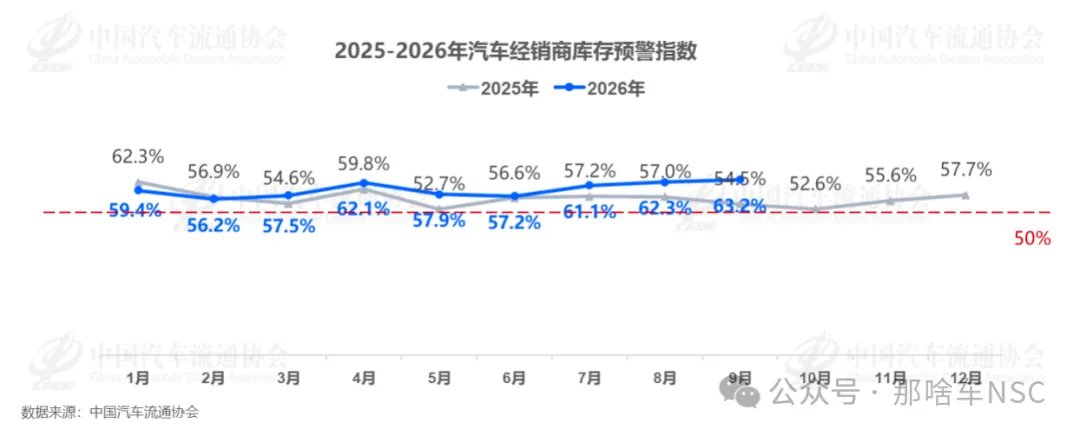
Uit een maandelijkse rapportage van de China Automobile Dealers Association blijkt dat de index voor voorraadwaarschuwing bij autodealers in september is gestegen naar 63,2%, een stijging van 8,7 procentpunt op jaarbasis, en nog steeds boven de grens tussen krimp en groei ligt. Tegelijkertijd bedroeg het retailvolume van personenauto's in augustus 1,541 miljoen eenheden, een daling van 23,6% op jaarbasis; in de periode januari—augustus bedroeg het cumulatieve retailvolume 11,716 miljoen eenheden, een daling van 20,8% op jaarbasis. Van de verkoop van nieuwe auto's tot de circulatie van tweedehandsauto's: de druk op de automarkt wordt geleidelijk zichtbaar.
Deze cijfers zenden een duidelijke boodschap uit: wat de Chinese automarkt doormaakt, is niet alleen toenemende concurrentie tussen merken, maar ook een dubbele beproeving van afzwakkende algehele vraag en structurele aanpassing van de sector.
I. De penetratiegraad van nieuwe energie blijft stijgen, maar het totale marktvolume blijft dalen
In augustus bedroeg de verkoop van personenauto's op nieuwe energie 1,005 miljoen eenheden, een daling van 10,1% op jaarbasis; de verkoop van brandstofpersonenauto's bedroeg 536.000 eenheden, een daling van 40,4% op jaarbasis. De penetratiegraad van nieuwe energie bereikte 65,2%.
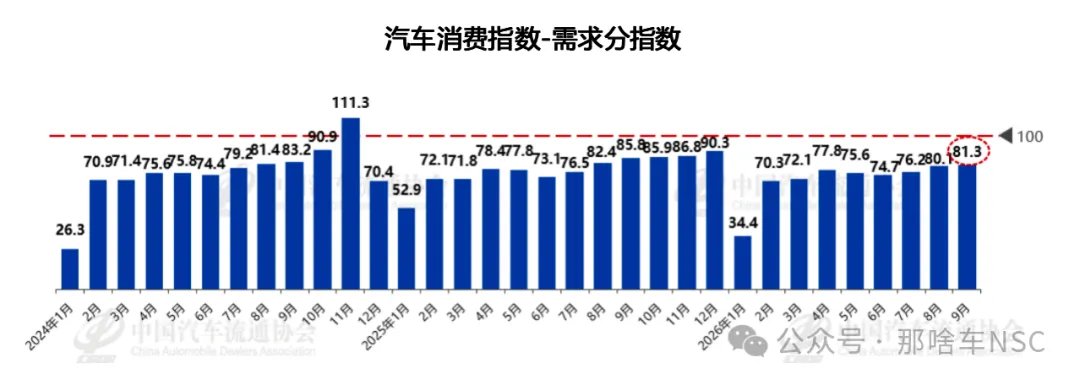
Dit betekent dat nieuwe energie in de markt voor nieuwe auto's al een duidelijk overwicht heeft verworven. De marktkloof tussen brandstofauto's en nieuwe energie blijft groter worden. Maar een ander verschijnsel verdient aandacht: de stijgende penetratiegraad van nieuwe energie heeft de algehele daling van de personenautomarkt niet kunnen stoppen. Enerzijds vervangen voertuigen op nieuwe energie steeds vaker traditionele brandstofauto's, en zijn de aankoopvoorkeuren van consumenten duidelijk veranderd; anderzijds staat de markt voor nieuwe energie zelf ook onder druk van afnemende vraaggroei. De verkoop van personenauto's op nieuwe energie daalde in augustus eveneens op jaarbasis, zij het aanzienlijk minder sterk dan die van brandstofauto's. Dit toont ook aan dat de transformatie van de auto-industrie niet alleen naar marktaandeel moet worden beoordeeld, maar ook naar werkelijke verkoopcijfers en nieuwe vraag. Wanneer een markt in een fase van voorraadconcurrentie terechtkomt, betekent een hoger aandeel van een bepaald producttype niet noodzakelijkerwijs dat de hele sector groeit. De strijd om marktaandeel tussen merken kan heviger worden, maar consumenten zullen daardoor niet per se meer aan autokopen uitgeven.
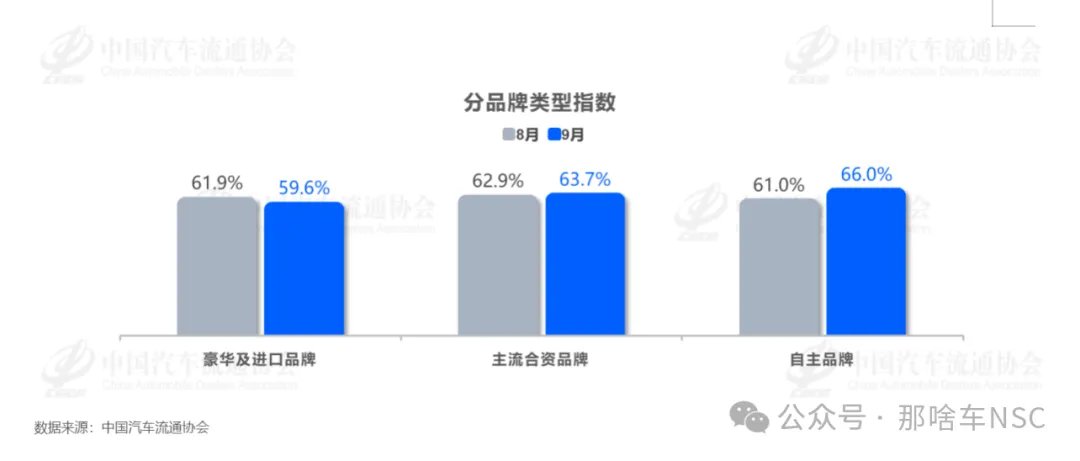
Wat de merkprestaties betreft, blijft de marktpositie van eigen merken verder verbeteren. Uit de rapportagegegevens blijkt dat de verkoop van personenauto's van eigen merken in augustus 1,083 miljoen eenheden bedroeg, een daling van 17,1% op jaarbasis, met een marktaandeel van 69,5%; de verkoop van mainstream joint-venturemerken bedroeg 297.000 eenheden, een daling van 34,8% op jaarbasis. Eigen merken hebben een groter marktaandeel veroverd, maar staan ook onder verkoopdruk. Dit weerspiegelt een realiteit: eigen merken winnen meer erkenning van consumenten, maar het probleem van onvoldoende algehele marktvraag verdwijnt niet automatisch doordat het concurrentielandschap verandert.
II. Het hoogseizoen "Gouden September" is niet sterk, en de druk op dealers komt niet alleen van verkoopcijfers
De traditionele automarkt beschouwt september en oktober gewoonlijk als belangrijke verkoopvensters. Introducties van nieuwe modellen, promoties op autobeurzen en fabrikanten die hun jaardoelen najagen, komen in deze periode vaak geconcentreerd voor.
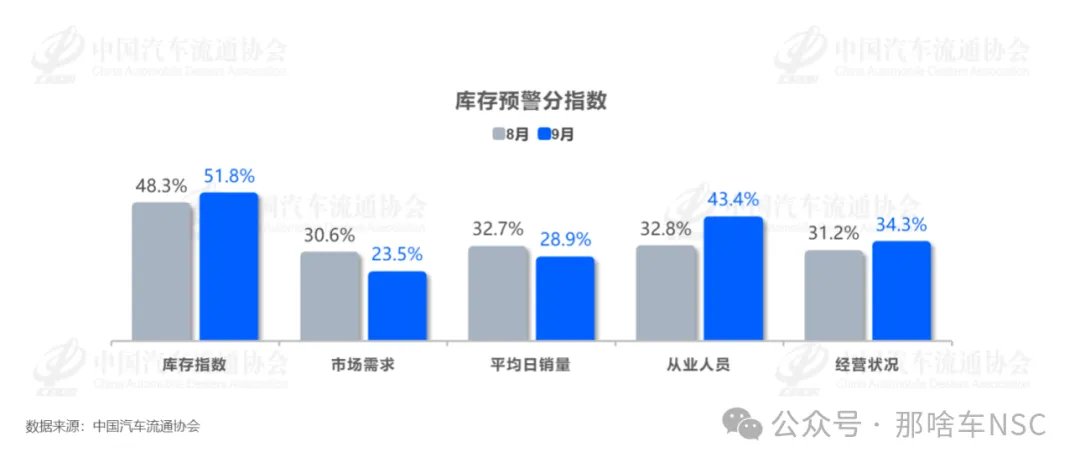
Maar de prestaties in september van dit jaar waren niet ideaal.
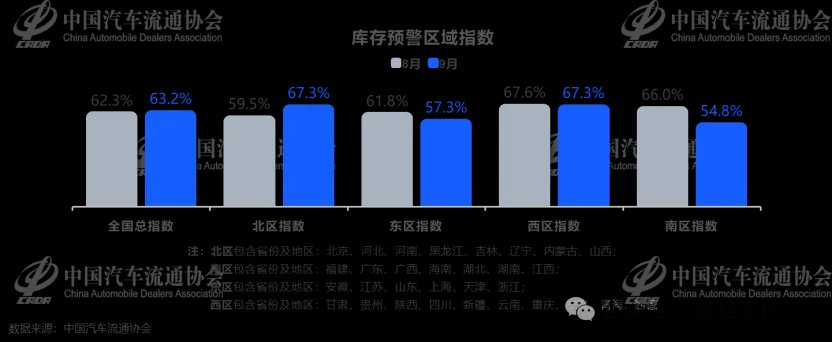
De index voor voorraadwaarschuwing bij autodealers bereikte 63,2%. In het onderzoek meldde 47% van de dealers een daling van de conversieratio, en 37,3% van de dealers meldde een daling van de transactieprijs. De voorraadwaarschuwingsindex is niet gelijk aan de werkelijke voorraadhoeveelheid, maar weerspiegelt de gecombineerde druk die dealers ondervinden op het gebied van vraag, voorraad, verkoop en bedrijfsvoering. Dat de index langdurig hoog blijft, betekent dat het operationele klimaat aan de verkoopkant nog steeds krap is. Voor dealers is het echt lastige probleem dat verkoopdruk en winstdruk gelijktijdig kunnen optreden. Om de door de fabrikant opgelegde verkooptaken te vervullen, moeten dealers meer middelen in promoties steken; maar wanneer consumenten prijsgevoeliger worden, levert een prijsverlaging niet noodzakelijk voldoende extra orders op. Tegelijkertijd binds voorraad kapitaal, verlengt de verkoopcyclus van voertuigen en kan ook de efficiëntie van de kapitaalomloop worden beïnvloed. Als de transactieprijzen aan de verkoopkant blijven dalen, terwijl inkoopkosten, operationele kosten en voorraadkosten niet in dezelfde mate dalen, wordt de winstmarge van dealers verder smaller. Daarom kan de bedrijfssituatie van een dealer niet alleen worden beoordeeld op basis van afleveringsvolume en verkoopranglijsten, maar ook op basis van transactieprijzen, voorraadomloop, kapitaalbeslag en werkelijke winstgevendheid. Voor autofabrikanten moeten verkoopdoelen ook in overeenstemming zijn met de vraag aan de verkoopkant. Als het kanaal blijft vertrouwen op prijsverlagingen, het opdringen van voorraad en kortetermijnpromoties om de cijfers op peil te houden, zullen uiteindelijk niet alleen de dealers onder druk komen te staan, maar ook het prijssysteem en de kanaalstabiliteit van het merk zelf.
III. De markt voor nieuwe auto's staat onder druk, en ook de tweedehandsmarkt heeft geen algeheel herstel doorgemaakt
De veranderingen in de auto-industrie komen ook tot uiting in de tweedehandsmarkt.
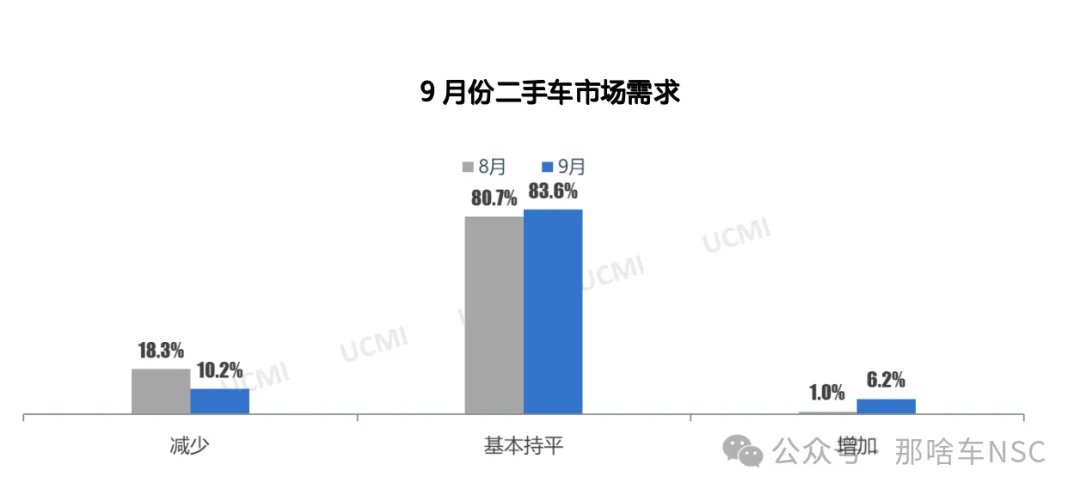
Uit een rapport van de China Automobile Dealers Association blijkt dat het landelijke transactievolume van tweedehandsauto's in augustus 2026 1.516.300 eenheden bedroeg, een daling van 11,19% op jaarbasis; het cumulatieve transactievolume van januari—augustus bedroeg 12.791.100 eenheden, een daling van 1,14% op jaarbasis, waarbij de cumulatieve groeivoet op jaarbasis van positief naar negatief omsloeg.
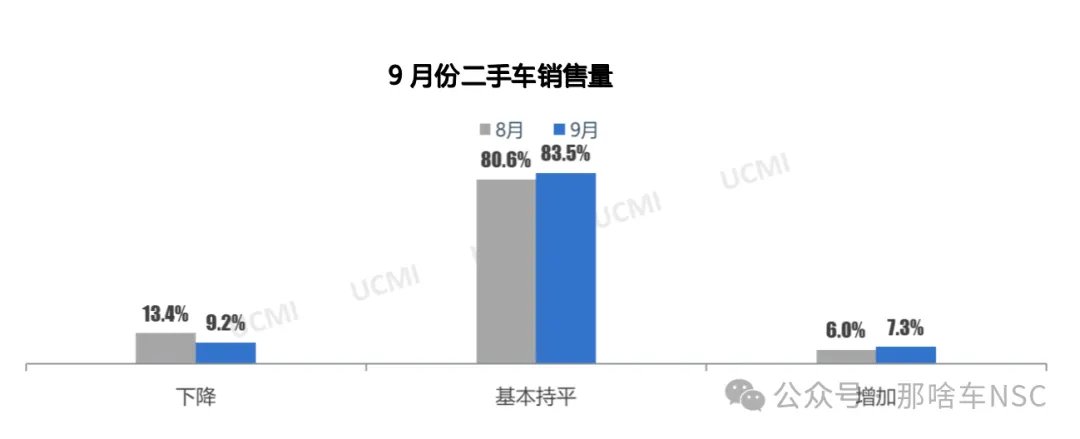
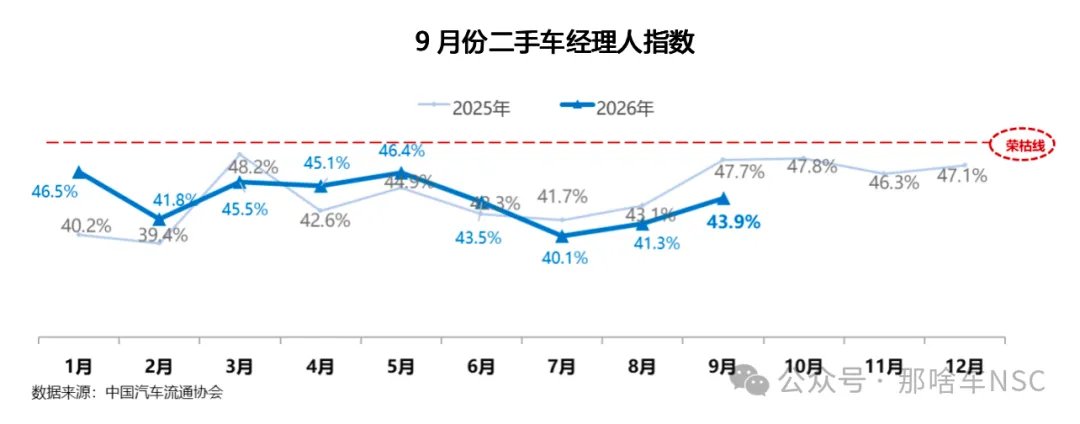
Na de start van het derde kwartaal kreeg de tweedehandsmarkt eveneens te maken met een terugval in transactievolume. De managerindex voor tweedehandsauto's bedroeg in september 43,9%; hoewel deze ten opzichte van de vorige maand enigszins was hersteld, bleef deze onder de grens van 50%. Dit toont aan dat het operationele klimaat voor tweedehandsauto's in zekere mate is verbeterd, maar dat men op basis daarvan nog niet kan concluderen dat de markt weer bloeit.
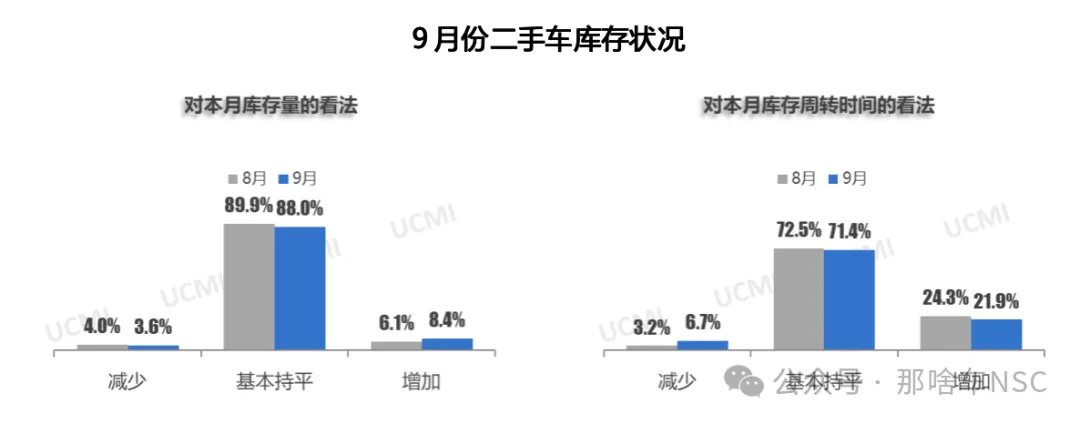
Het is opmerkelijk dat de inruilactiviteiten in de markt voor nieuwe auto's de tweedehandsmarkt van meer voertuigaanbod voorzien.
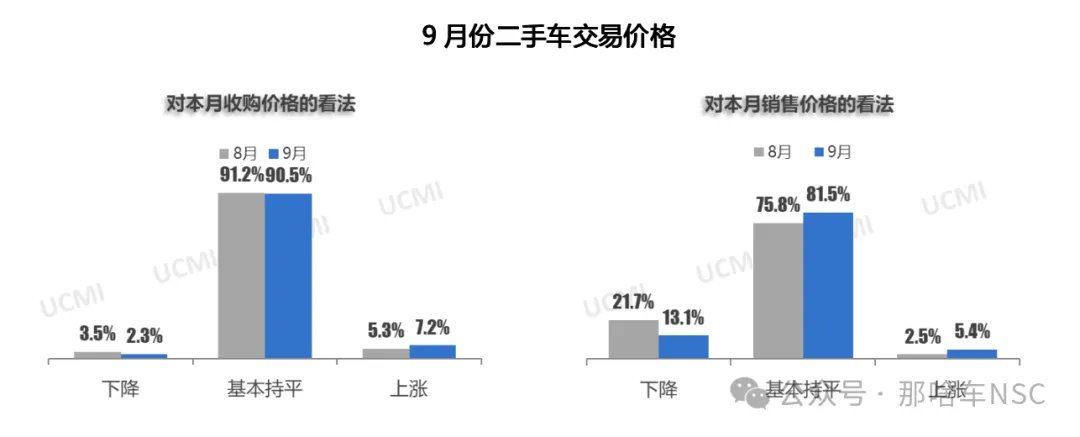
Promoties voor nieuwe auto's, inruilregelingen en de behoefte van consumenten om van auto te wisselen, drijven oude voertuigen naar het circuit van tweedehandsauto's. Maar een toename van het aanbod betekent niet dat de transactievraag in dezelfde mate groeit. Wanneer het aantal verkoopbare voertuigen op de markt toeneemt en consumenten voorzichtiger worden, moeten tweedehandsautohandelaren rekening houden met langere transactiecycli en grotere druk op voorraadbeheer. De balans tussen inkoopprijzen, retailprijsstelling en kapitaalomloop wordt ook belangrijker. Wat de leeftijdsstructuur betreft, blijft de voorkeur van consumenten voor voertuigen met een lage leeftijd toenemen. In augustus bedroeg het aandeel tweedehandsauto's jonger dan 3 jaar 31,9%, een stijging van 6 procentpunt op jaarbasis; het aandeel voertuigen van 3—6 jaar bedroeg 45,7%. Dit toont aan dat voertuigen in goede staat en met een korte gebruiksduur meer marktbelangstelling krijgen.
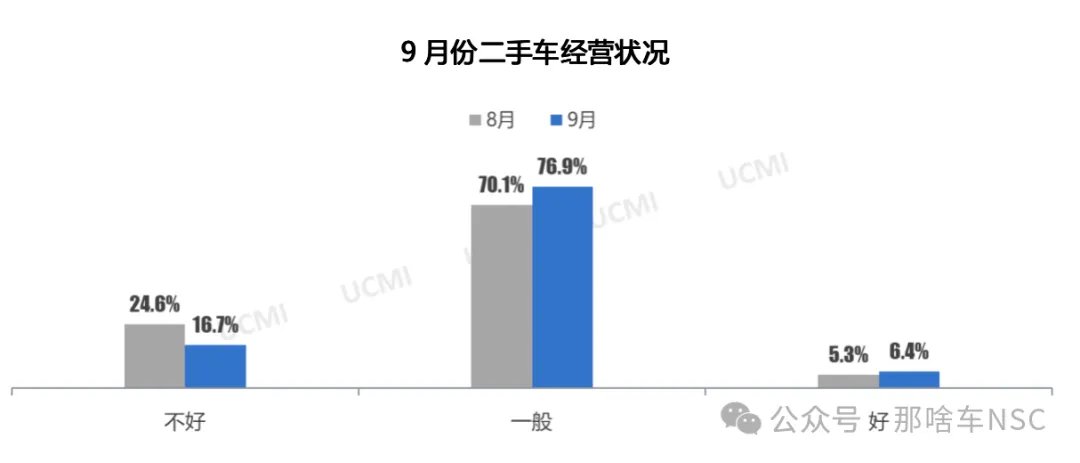
Voor tweedehandsautohandelaren kan de bedrijfsbenadering geleidelijk moeten verschuiven van het uitbreiden van het aanbodvolume naar het verbeteren van de nauwkeurigheid van voertuigselectie, het beheersen van de voorraadcyclus en het versterken van de prijsstellingscapaciteit voor voertuigen. Voor consumenten betekent een groter aanbod op de tweedehandsmarkt ook dat er meer modellen en prijsklassen te vergelijken zijn, maar de werkelijke staat van het voertuig, onderhoudsgeschiedenis en toekomstige gebruikskosten moeten nog steeds zorgvuldig worden gecontroleerd.
IV. De divergentie tussen volledig elektrisch en plug-in hybride breidt zich uit naar de waardevastheid van tweedehandsauto's
Ook binnen de markt voor nieuwe energie zijn nieuwe veranderingen zichtbaar. Uit de rapportagegegevens blijkt dat de verkoop van volledig elektrische personenauto's in augustus 698.000 eenheden bedroeg, een stijging van 0,8% op jaarbasis; de verkoop van plug-in hybride modellen (inclusief range-extenders) bedroeg 307.000 eenheden, een daling van 27,2% op jaarbasis. Wat de waardevastheid van tweedehandsauto's betreft, steeg de waardevastheid van volledig elektrische modellen in september met 0,7 procentpunt ten opzichte van de vorige maand, terwijl die van plug-in hybrides over het geheel genomen vrijwel gelijk bleef en licht daalde, waardoor de kloof tussen beide groter werd.
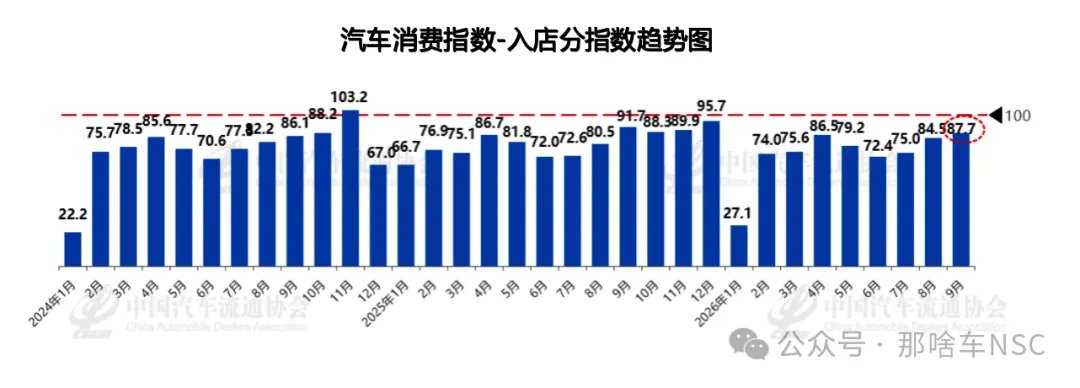
Deze verandering verdient aandacht. Vroeger, wanneer consumenten over voertuigen op nieuwe energie spraken, lag de nadruk vooral op actieradius, laadgemak, rijeigenschappen en aankoopkosten. Naarmate voertuigen op nieuwe energie in een grootschaliger inruilcyclus terechtkomen, wordt ook de vraag hoeveel een voertuig na enkele jaren gebruik nog waard is, geleidelijk onderdeel van de aankoopbeslissing. Volledig elektrische en plug-in hybride modellen verschillen in technische route, en ook in gebruiksscenario's, aankoopbehoeften en tempo van productvernieuwing. Nieuwe versies van sommige plug-in hybride modellen boeken snelle vooruitgang op het gebied van actieradius en energieverbruik, wat het productverschil tussen oude en nieuwe versies kan vergroten en daardoor de prijsvorming van oudere voertuigen op de tweedehandsmarkt kan beïnvloeden. Waardevastheid is echter een indicator die wordt beïnvloed door merk, model, leeftijd, verkoopprijs en vraag en aanbod op de markt. Veranderingen in de gegevens van één maand kunnen niet direct bewijzen dat een bepaalde technische route in alle scenario's superieur is. Voor consumenten is het bij de aankoop van een auto, naast de actuele kortingen en uitrusting, ook nodig om op basis van hun eigen gebruik cyclus, gebruiksscenario's en toekomstige inruilplannen een alomvattende beoordeling te maken van de totale levenscycluskosten van het voertuig. Voor autofabrikanten is de snelheid van productvernieuwing een concurrentievoordeel, maar als de vernieuwing te snel gaat en de marktwaarde van oudere modellen snel daalt, kan dat ook het oordeel van consumenten over de langetermijnwaarde van het merk beïnvloeden.
V. De markt kan in oktober enigszins aantrekken, maar de echte beproeving komt nog
Met de start van oktober kunnen de Nationale Dag-autobeurs, lokale consumptiebevorderende activiteiten en dealerpromoties een deel van de afwachtende vraag vrijmaken. Een rapport van de China Automobile Dealers Association verwacht dat de eindmarkt voor auto's in oktober licht kan aantrekken ten opzichte van september, maar dat de vraagontplooiing een zekere concentratie en kortetermijnkarakter heeft, en dat de markt na de feestdagen nog steeds onder terugvaldruk staat. Ook over de ontwikkeling voor het hele jaar zijn dealers terughoudend in hun beoordeling. Uit het onderzoek blijkt dat 50,6% van de dealers verwacht dat de verkoop in heel 2026 met meer dan 10% zal dalen, waarvan 37,3% een daling van meer dan 15% verwacht. Er moet worden opgemerkt dat deze cijfers de verwachtingen van dealers weerspiegelen, en niet de reeds gerealiseerde jaarverkopen. Maar wanneer de meerderheid van de ondervraagde dealers een terughoudende houding aanneemt tegenover de jaarmarkt, toont dat op zijn minst aan dat het vertrouwen in het kanaal over het herstel van de vraag nog steeds onvoldoende is.
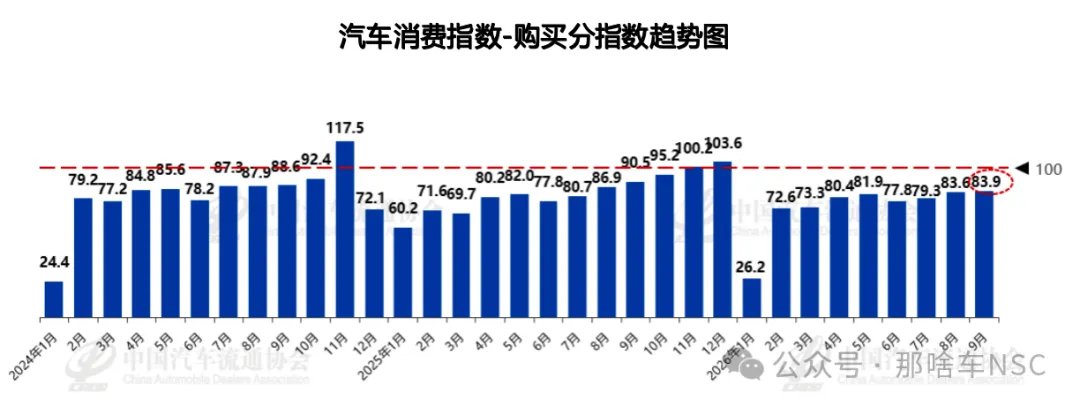
Vervolgens moet de automarkt niet alleen kijken of de verkoop in een bepaalde maand aantrekt, maar ook of consumenten na afloop van de promoties bereid blijven om auto's te kopen; of de voorraad bij dealers effectief kan worden afgebouwd; of de eindprijzen stabiliseren; en of de handel in tweedehandsauto's weer kan groeien. Als het marktherstel vooral afhankelijk is van geconcentreerde promoties en kortetermijnsubsidies, valt de duurzaamheid van het verkoopherstel nog te bezien. Voor autofabrikanten wordt het een belangrijke opgave om verkoopdoelen, productprijsstelling en kanaalgezondheid in balans te brengen. Voor dealers kan het beheersen van voorraadrisico's en het verbeteren van de efficiëntie van kapitaalomloop belangrijker zijn dan het simpelweg najagen van een positie op de verkoopranglijst. En voor consumenten betekent een zwakkere marktvraag en hevigere merkconcurrentie vaak meer onderhandelingsruimte. Maar aankoopkortingen zijn slechts een deel van de beslissing; productbetrouwbaarheid, after-sales service, stabiliteit van de merkvoering en toekomstige restwaarde verdienen eveneens aandacht.
Tot slot
Van de index voor voorraadwaarschuwing bij dealers in september, tot de gegevens over personenauto's en tweedehandsauto's in augustus, en tot de divergentie in waardevastheid tussen volledig elektrisch en plug-in hybride, is te zien dat de Chinese automarkt een complexere aanpassingsfase binnengaat. Nieuwe energie verandert nog steeds het marktlandschap, eigen merken breiden hun marktaandeel verder uit, maar de problemen van druk op het totale volume van de sector, winstgevendheidsmoeilijkheden in de kanalen en een vertraging van de tweedehandsautocirculatie moeten ook onder ogen worden gezien. De concurrentie in de auto-industrie is allang niet meer alleen een strijd tussen nieuwe automodellen. Of producten duurzaam erkenning van consumenten kunnen blijven krijgen, of het prijssysteem stabiel kan blijven, of voertuigen na vele jaren nog een redelijke marktwaarde hebben, en of after-sales- en inruildiensten kunnen bijblijven, zal allemaal de langetermijnconcurrentiekracht van een onderneming beïnvloeden. Voor de Chinese auto-industrie zijn veranderingen in marktaandeel het volgen waard, maar wat echt bepaalt of de sector zich gezond kan ontwikkelen, blijft de aanhoudende consumentenvraag, redelijke bedrijfswinsten, en of consumenten bereid zijn om op lange termijn voor producten en diensten te betalen. (Bijzondere dank aan de China Automobile Dealers Association voor de aangeleverde afbeeldingen en gegevens)


